Domain berater-info.de kaufen?
Wir ziehen mit dem Projekt
berater-info.de um.
Sind Sie am Kauf der Domain
berater-info.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berater-info.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **

Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
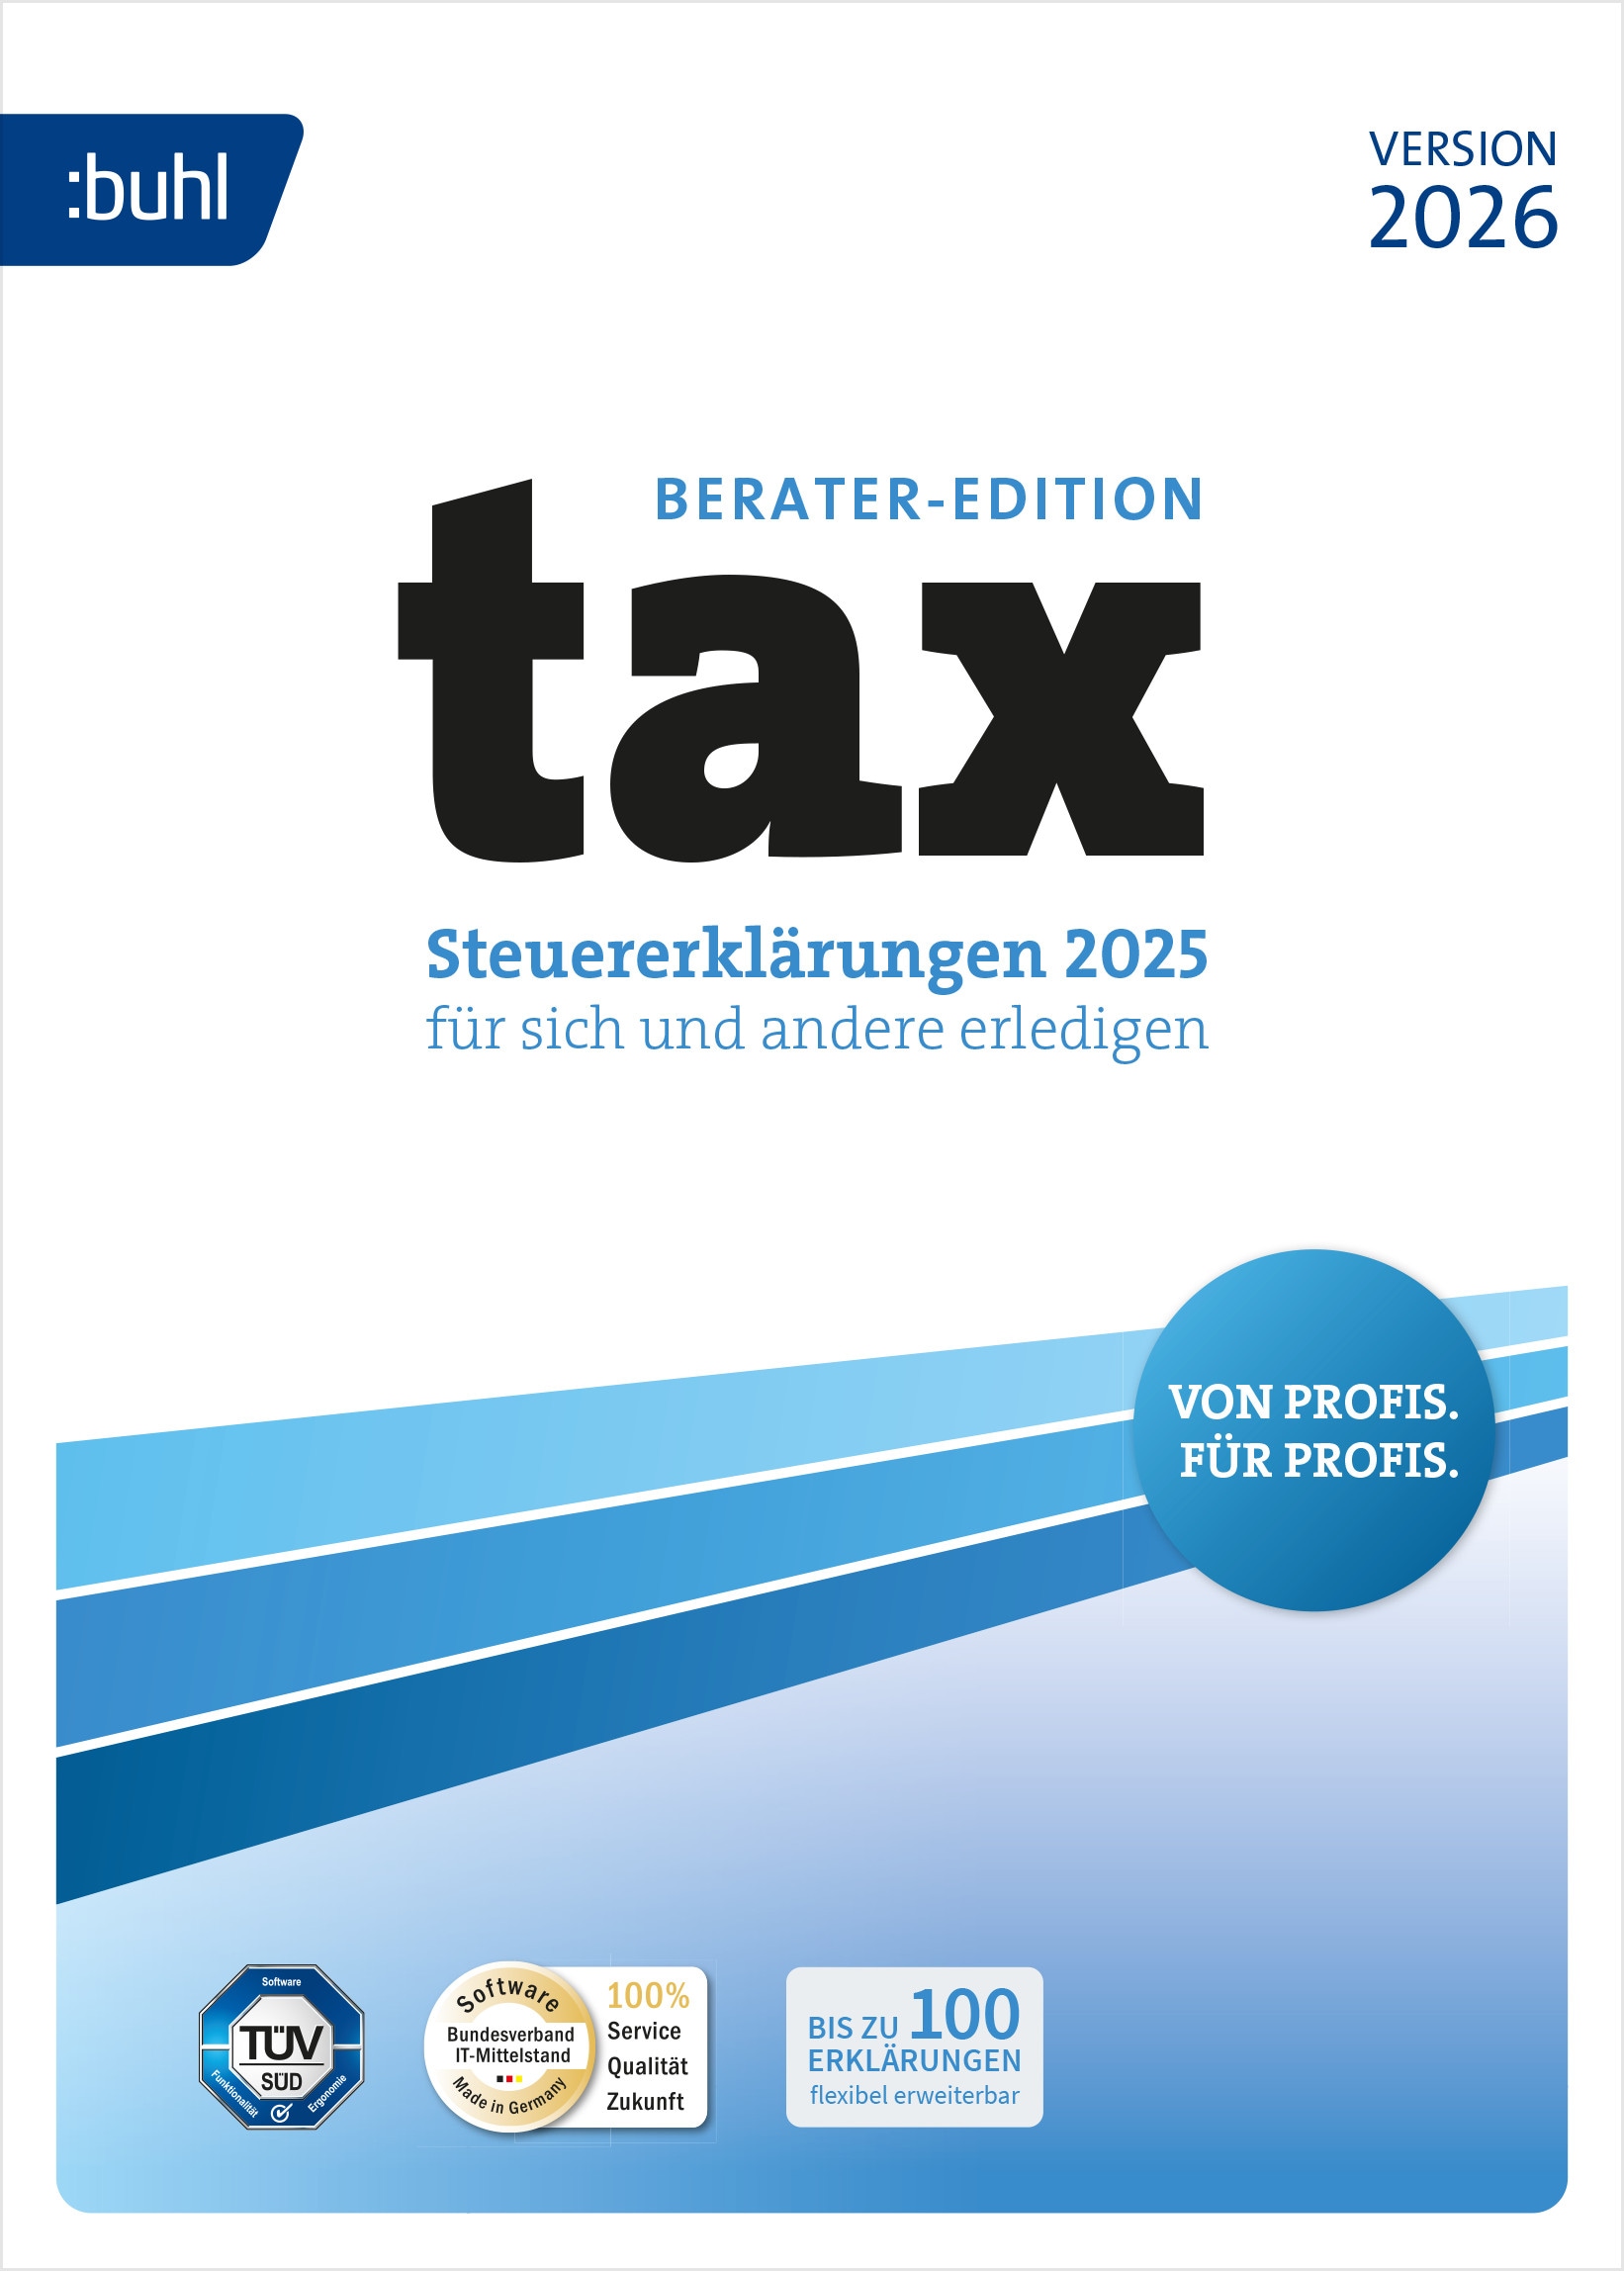
Buhl Data tax 2026 Berater| Download & ProduktschlüsselPerfekt für die Steuererklärung für das Jahr 2025 / ideal für gewerbliche Steuererklärung / Laufzeit: unbegrenzt für das Steuerjahr 2025 / Link/Key per E-Mail / Medium: Download-Link und Key per E-Mail202,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geo Center Radfernwege Deutschland RatgeberDie schönsten Radrouten zwischen Nord- und Ostsee, entlang wunderschöner, deutscher Flusstäler, durch naturnahe Mittelgebirge bis hinunter in den Süden, ins wunderschöne Voralpenland. Informieren Sie sich in diesem Standardwerk umfassend über Streckenlänge, Wegqualität, Verkehrsaufkommen, Steigungsverhältnisse und Sehenswürdigkeiten entlang der Routen. Anschauliche Streckenkarten im Maßstab 1:500.000, Höhen- und Streckenprofile und zahlreiche textliche Informationen zu den wichtigsten Radreisethemen. Details Maße: 22 x 17 x 3,5 cm (L x B x H) Material: Papier14,00 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Voggenreiter Der Blues-Harp-RatgeberVoggenreiter Der Blues-Harp-Ratgeber: Nachschlagewerk mit Tipps und Tricks für die Blues Harp, von Dieter Kropp, mit Fotos und Notenbeispielen, VOGG 1076, ISBN 9783802410765, 15 x 21 cm, Spiralbindung, 112 Seiten, in deutscher Sprache16,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter


-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was sind Geschenke abzugsfähig ohne 37b EStG?
Was sind Geschenke abzugsfähig ohne 37b EStG? Geschenke an Geschäftspartner oder Kunden sind grundsätzlich bis zu einem Wert von 35 Euro pro Person und Jahr abzugsfähig, auch ohne Berücksichtigung von § 37b EStG. Diese Geschenke müssen jedoch betrieblich veranlasst sein und dürfen keine Barleistungen darstellen. Zudem müssen sie mit dem eigenen Unternehmen oder der eigenen Tätigkeit in Verbindung stehen. Es ist wichtig, dass die Geschenke ordnungsgemäß dokumentiert und verbucht werden, um steuerliche Vorteile geltend machen zu können. **
Top-Angebote
Produkte zum Begriff EStG:
-
DURABLE Magnetisch haftender Info-Rahmen in A4 für Informationen und Aushänge auf metallischen Oberflächen.. Der magnetisch haftende Info-Rahmen für Informationen im Format A4|. Informationen hochwertig und professionell präsentieren|. Schnelles Einlegen und Auswechseln von Dokumenten durch Magnetrahmen|. Einfaches Anbringen auf metallischen Oberflächen wie z. B. Whiteboards, Schautafeln, Spinden sowie Lean Cubes und Maschinen in der Produktion|. Anwendungsbereiche: Für Dokumente in A4 wie z. B. Maschinenakten, betriebliche Kennzahlen und Mitarbeiterinformationen|. Anwendbar im Hoch- und Querformat|. Umfangreiche Beschriftungsvorlagen unter www.duraprint.de|. Außenmaße: 236 x 323 mm30,41 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
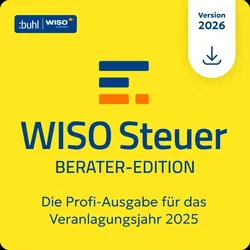
WISO Steuer 2026 BeraterWISO Steuer 2026 Berater – Die professionelle Steuerlösung für Berater und Kanzleien Mit WISO Steuer 2026 Berater erhalten Steuerberater, Lohnsteuerhilfevereine und professionelle Anwender eine leistungsstarke Software für die Erstellung von Einkommensteuererklärungen. Die Lösung ist speziell für den professionellen Einsatz konzipiert und ermöglicht die effiziente Bearbeitung von bis zu 100 Steuerfällen für das Veranlagungsjahr 2025. Dank intelligenter Funktionen, sicherer Mandantenverwaltung und einer klar strukturierten Benutzeroberfläche unterstützt WISO Steuer Berater dabei, Steuererklärungen präzise, zeitsparend und mandantenorientiert zu erstellen. So lassen sich steuerliche Potenziale optimal ausschöpfen und Arbeitsprozesse deutlich vereinfachen. Mit WISO Steuer 2026 Berate r erstellen Sie Einkommensteuererklärungen strukturiert und nachvollziehbar. Die Software führt Schritt für Schritt durch alle relevanten Steuerbereiche und hilft dabei, Eingaben korrekt vorzunehmen. Plausibilitätsprüfungen und logische Abfragen unterstützen eine fehlerfreie Abgabe. Durch die zentrale Mandantenverwaltung behalten Sie jederzeit den Überblick über Ihre Fälle. Alle Daten werden sicher gespeichert und lassen sich komfortabel verwalten. So arbeiten Sie nicht nur effizienter, sondern auch deutlich strukturierter. WISO Steuer 2026 Berater – die professionelle Lösung für viele Steuerfälle Die Berater-Edition von WISO Steuer 2026 wurde speziell für Anwender entwickelt, die regelmäßig eine größere Anzahl an Steuererklärungen erstellen. Ob in der Steuerberatung, in der Lohnsteuerhilfe oder im professionellen Umfeld – diese Lösung unterstützt effiziente Arbeitsabläufe und eine strukturierte Mandantenverwaltung. Von Profis entwickelt – für den professionellen Einsatz WISO Steuer 2026 Berater richtet sich gezielt an Nutzer, die Steuererklärungen nicht nur gelegentlich, sondern regelmäßig und in größerem Umfang erstellen. Die Software bietet genau die Funktionen, die im Kanzlei- und Beratungsalltag benötigt werden – übersichtlich, leistungsstark und praxisnah. Der Fokus liegt auf einem effizienten Workflow, der auch bei vielen Mandaten für Struktur, Sicherheit und Zeitersparnis sorgt. Eine Lösung für alle Steuerfälle Mit WISO Steuer 2026 Berater lassen sich unterschiedlichste Steuerfälle abbilden. Die Software unterstützt alle gängigen Einkunftsarten – von Arbeitnehmern über Selbstständige bis hin zu Rentnern, Kapitalanlegern und Vermietern. Pro Veranlagungszeitraum stehen bis zu 100 Steuererklärungen zur Verfügung. Bei höherem Bedarf kann die gewerbliche Lizenz flexibel um zusätzliche Pakete mit jeweils weiteren 100 Abgaben erweitert werden. Effiziente Profi-Funktionen für den Kanzlei-Alltag Die Berater-Version erweitert den Funktionsumfang gezielt um professionelle Werkzeuge. Besonders hilfreich ist die zentrale Mandantenverwaltung mit individueller Fristenüberwachung für jeden einzelnen Fall. Ein weiterer Vorteil ist der ELSTER-Stapelversand. Mehrere Steuererklärungen lassen sich gesammelt und in einem Schritt an das Finanzamt übermitteln – ideal, um wiederkehrende Prozesse spürbar zu beschleunigen. Leistungsmerkmale von WISO Steuer 2026 Berater WISO Steuer 2026 Berater ist eine leistungsstarke Lösung für die professionelle Erstellung von Einkommensteuererklärungen. Die Software unterstützt Berater und Kanzleien dabei, auch bei vielen Mandaten strukturiert, sicher und effizient zu arbeiten. Einsetzbar für alle Steuerfälle Die Berater-Edition eignet sich für eine Vielzahl unterschiedlicher Mandanten und Einkommenssituationen. Ob Angestellte, Arbeiter, Beamte, Rentner, Pensionäre, Selbstständige, Kapitalanleger oder Vermieter – WISO Steuer 2026 Berater deckt sämtliche relevanten Steuerfälle ab und unterstützt alle gängigen Einkunftsarten. Auch komplexere Sachverhalte lassen sich nachvollziehbar abbilden, da die Software Schritt für Schritt durch alle steuerlich relevanten Bereiche führt. Optimiert auf Steuerersparnis Mehr als nur Berechnung. WISO Steuer Berater unterstützt gezielt dabei, steuerliche Vorteile zu erkennen und korrekt zu nutzen. Relevante Themen wie Werbungskosten, Arbeitszimmer, doppelte Haushaltsführung, Pendlerpauschale oder Altersvorsorge werden systematisch abgefragt. Dadurch lassen sich für Mandanten nicht nur korrekte, sondern auch optimierte Ergebnisse erzielen – ein entscheidender Unterschied im professionellen Einsatz. Funktionsübersicht – WISO Steuer 2026 Berater Die folgende Übersicht zeigt die wichtigsten Funktionen und Leistungsbereiche von WISO Steuer 2026 Berater . Die Software deckt sämtliche relevanten Steuerarten ab und bietet zahlreiche Werkzeuge für professionelle Anwender. Funktionsbereich Enthaltene Funktionen Unterstützte Einkunftsarten Nichtselbstständige Tätigkeiten (inkl. Grenzgänger), selbstständige Tätigkeiten und Gewerbebetrieb, Kapitaleinkünfte, Vermietung und Verpachtung, Land- und Forstwirtschaft sowie Weinbau, ausländische Einkünfte, sonstige Einkünfte Erklärung...190,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buhl Data tax 2026 Berater| Download & ProduktschlüsselPerfekt für die Steuererklärung für das Jahr 2025 / ideal für gewerbliche Steuererklärung / Laufzeit: unbegrenzt für das Steuerjahr 2025 / Link/Key per E-Mail / Medium: Download-Link und Key per E-Mail202,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
Geo Center Radfernwege Deutschland RatgeberDie schönsten Radrouten zwischen Nord- und Ostsee, entlang wunderschöner, deutscher Flusstäler, durch naturnahe Mittelgebirge bis hinunter in den Süden, ins wunderschöne Voralpenland. Informieren Sie sich in diesem Standardwerk umfassend über Streckenlänge, Wegqualität, Verkehrsaufkommen, Steigungsverhältnisse und Sehenswürdigkeiten entlang der Routen. Anschauliche Streckenkarten im Maßstab 1:500.000, Höhen- und Streckenprofile und zahlreiche textliche Informationen zu den wichtigsten Radreisethemen. Details Maße: 22 x 17 x 3,5 cm (L x B x H) Material: Papier14,00 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Voggenreiter Der Blues-Harp-RatgeberVoggenreiter Der Blues-Harp-Ratgeber: Nachschlagewerk mit Tipps und Tricks für die Blues Harp, von Dieter Kropp, mit Fotos und Notenbeispielen, VOGG 1076, ISBN 9783802410765, 15 x 21 cm, Spiralbindung, 112 Seiten, in deutscher Sprache16,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
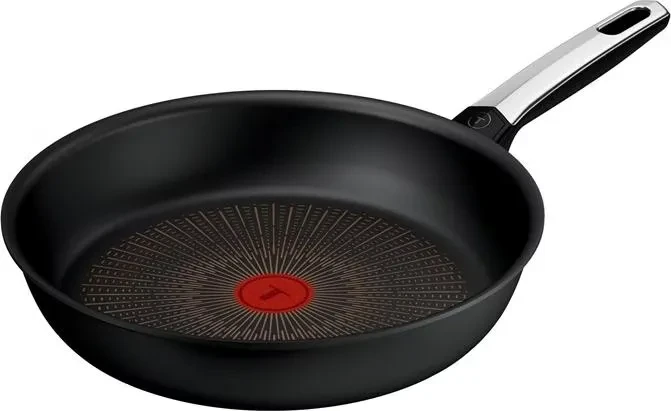
Tefal Wokpfanne 28 cm Expertise+ G33319Wokpfanne - rund, geeignet für elektrische, Halogen-, Gas-, Glaskeramik- und induktive Kochplatte, Temperaturindikator, Möglichkeit der Verwendung von nicht scharfkantigen Metallutensilien und Anti-Haft-Oberfläche, Ergonomischer, Handgriff: Edelstahl, Boden: doppelter und starker, Durchmesser des oberen Randes: 29,8 cm, Durchmesser des Bodens: 14,6 cm, Farbe: Schwarz Tefal Wokpfanne 28 cm Expertise+ G33319 Kratzfest und langlebig - die Tefal Expertise+ 28 cm Wokpfanne ist für den täglichen Gebrauch mit maximaler Zuverlässigkeit konzipiert. Die antihaftbeschichtete45,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Tefal Pfanne 24 cm Expertise+ G33304Pfanne - rund, geeignet für Elektro-, Halogen-, Gas-, Glaskeramik- und induktives Kochfeld, Temperaturindikator, Möglichkeit der Verwendung von nicht scharfkantigen Metallutensilien und Anti-Haft-Oberfläche, Ergonomischer Griff aus Edelstahl, doppelter und starker Boden, Durchmesser des oberen Pfannenrandes: 25,8 cm, Farbe: schwarz Tefal Pfanne 24 cm Expertise+ G33304 Die Tefal Expertise+-Pfanne (24 cm) ist für maximale Haltbarkeit und den täglichen Gebrauch konzipiert. Ihre hocheffektive Antihaft-Oberfläche mit Steineffekt ist37,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was sind Geschenke abzugsfähig ohne 37b EStG?
Was sind Geschenke abzugsfähig ohne 37b EStG? Geschenke an Geschäftspartner oder Kunden sind grundsätzlich bis zu einem Wert von 35 Euro pro Person und Jahr abzugsfähig, auch ohne Berücksichtigung von § 37b EStG. Diese Geschenke müssen jedoch betrieblich veranlasst sein und dürfen keine Barleistungen darstellen. Zudem müssen sie mit dem eigenen Unternehmen oder der eigenen Tätigkeit in Verbindung stehen. Es ist wichtig, dass die Geschenke ordnungsgemäß dokumentiert und verbucht werden, um steuerliche Vorteile geltend machen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.